
A praticidade do PIX transformou as transações comerciais no Brasil. O pagamen to instantâneo reduziu custos, acelerou o fluxo financeiro e simplificou o dia a dia dos negócios. No entanto, essa facilidade abriu margem para um dos erros de gestão mais perigosos cometidos por empresários: receber o valor de vendas da empresa na conta bancária de pessoa física (CPF do sócio).
Existe a falsa percepção de que pagamentos instantâneos ou contas em bancos digitais operam fora do radar da fiscalização.
A realidade técnica, porém, é bem diferente. Hoje, o Fisco atua com auditorias 100% automatizadas e cruzamento de dados em tempo real, tornando a identificação de discrepâncias entre movimentação financeira e notas fiscais praticamente imediata.
Como o Fisco Rastreia os Pagamentos via PIX?
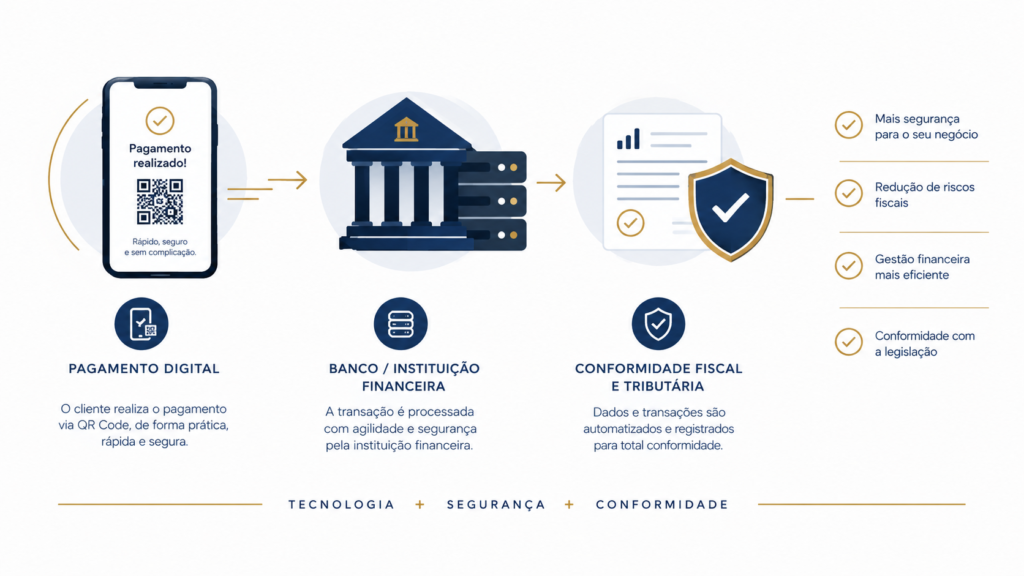
A fiscalização não depende mais de auditorias presenciais ou processos manuais demorados. A Receita Federal e as Secretarias de Fazenda Estaduais (SEFAZ) utilizam dois instrumentos principais de alimentação de dados:
- e-Financeira: As instituições bancárias, cooperativas e bancos digitais são legalmente obrigados a reportar todas as movimentações financeiras de pessoas físicas e jurídicas que ultrapassem determinados limites mensais.
- DIMP (Declaração de Informações de Meios de Pagamento): As operadoras de maquininhas, intermediadores de pagamento e carteiras digitais transmitem relatórios periódicos aos estados detalhando o volume exato transacionado por cada CPF e CNPJ.
Quando o cliente paga uma compra da sua loja ou contrata um serviço e faz a transferência para a chave PIX vinculada ao seu CPF, o banco registra essa entrada e informa a movimentação ao sistema tributário.
Os Riscos Reais de Misturar CPF e CNPJ
Essa prática gera uma série de inconformidades que ativam alertas nos robôs da fiscalização:
1. Bitributação e Risco Duplo de Malha Fina
O Fisco cruza o que foi faturado pela empresa contra a movimentação da conta do sócio. O dinheiro recebido no CPF sem comprovação de origem pode ser enquadrado como ganho de capital não declarado, gerando cobrança de Imposto de Renda Pessoa Física (IRPF com alíquotas de até 27,5%), enquanto a empresa responde por omissão de receita.
2. Multas Pesadas e Cobrança Retroativa
As penalidades de ofício aplicadas pela Receita Federal em casos caracterizados como omissão de receita variam de 75% a 150% sobre o valor devido, somados a juros corrigidos pela taxa Selic acumulada nos últimos 5 anos.
3. Risco de Desenquadramento do Simples Nacional
Para empresas enquadradas no Simples Nacional, a constatação de omissão continuada de receita pode acarretar a exclusão de ofício do regime simplificado. A empresa é então obrigada a recolher retroativamente pelo Lucro Presumido ou Lucro Real, acumulando passivos capazes de comprometer a continuidade do negócio.
Três Passos para Blindar a Sua Empresa
Para manter o fluxo financeiro em total conformidade e crescer sem surpresas fiscais, adote três práticas fundamentais:
- Chaves PIX Exclusivas no CNPJ: Nunca forneça chaves vinculadas ao CPF do proprietário para o cliente final. Cadastre chaves com o CNPJ, e-mail comercial ou telefone institucional da pessoa jurídica.
- Emissão Concomitante de Documento Fiscal: Todo valor que entra na conta corporativa deve corresponder a uma nota fiscal emitida.
- Conciliação e Separação Patrimonial: Remunerações dos sócios devem seguir o rito formal por meio de pró-labore devidamente tributado ou distribuição de lucros isenta, amparada por escrituração contábil regular.
A organização fiscal não é apenas uma obrigação legal; é a barreira de proteção que garante a segurança do patrimônio construído pela sua empresa.
Se você tem dúvidas sobre como regularizar a movimentação de recebimentos ou quer auditar a situação tributária do seu negócio, entre em contato com a equipe da Exata Contábil para uma avaliação consultiva.

